Cómo un proveedor 3PL de EE. UU. emitió $260K en facturas que antes se perdían
Un proveedor estadounidense de logística a terceros realizaba trabajo facturable que nunca llegaba a facturar. Vincular los eventos del almacén con la facturación llevó a emitir $260,479 en facturas adicionales en ocho meses; la cifra anual de $570,000 es un modelo ilustrativo, no dinero cobrado.
Un proyecto anonimizado en el que el fundador de Aigenrix participó fuera de Aigenrix — no es un proyecto de cliente contratado ni ejecutado por Aigenrix.
- Facturas adicionales emitidas
- $260,479
- En 8 meses; una parte cobrada y otra pendiente
- Oportunidad anual ilustrativa
- $570,000
- 3.8% de los ingresos anuales; no son ingresos realizados
- Periodo medio de cobro (DSO)
- ~30 días
- Desde aproximadamente 40–50 días
- Fuga de facturación restante
- <0.5%
- Según lo reportado, sobre los ingresos anuales
El reto
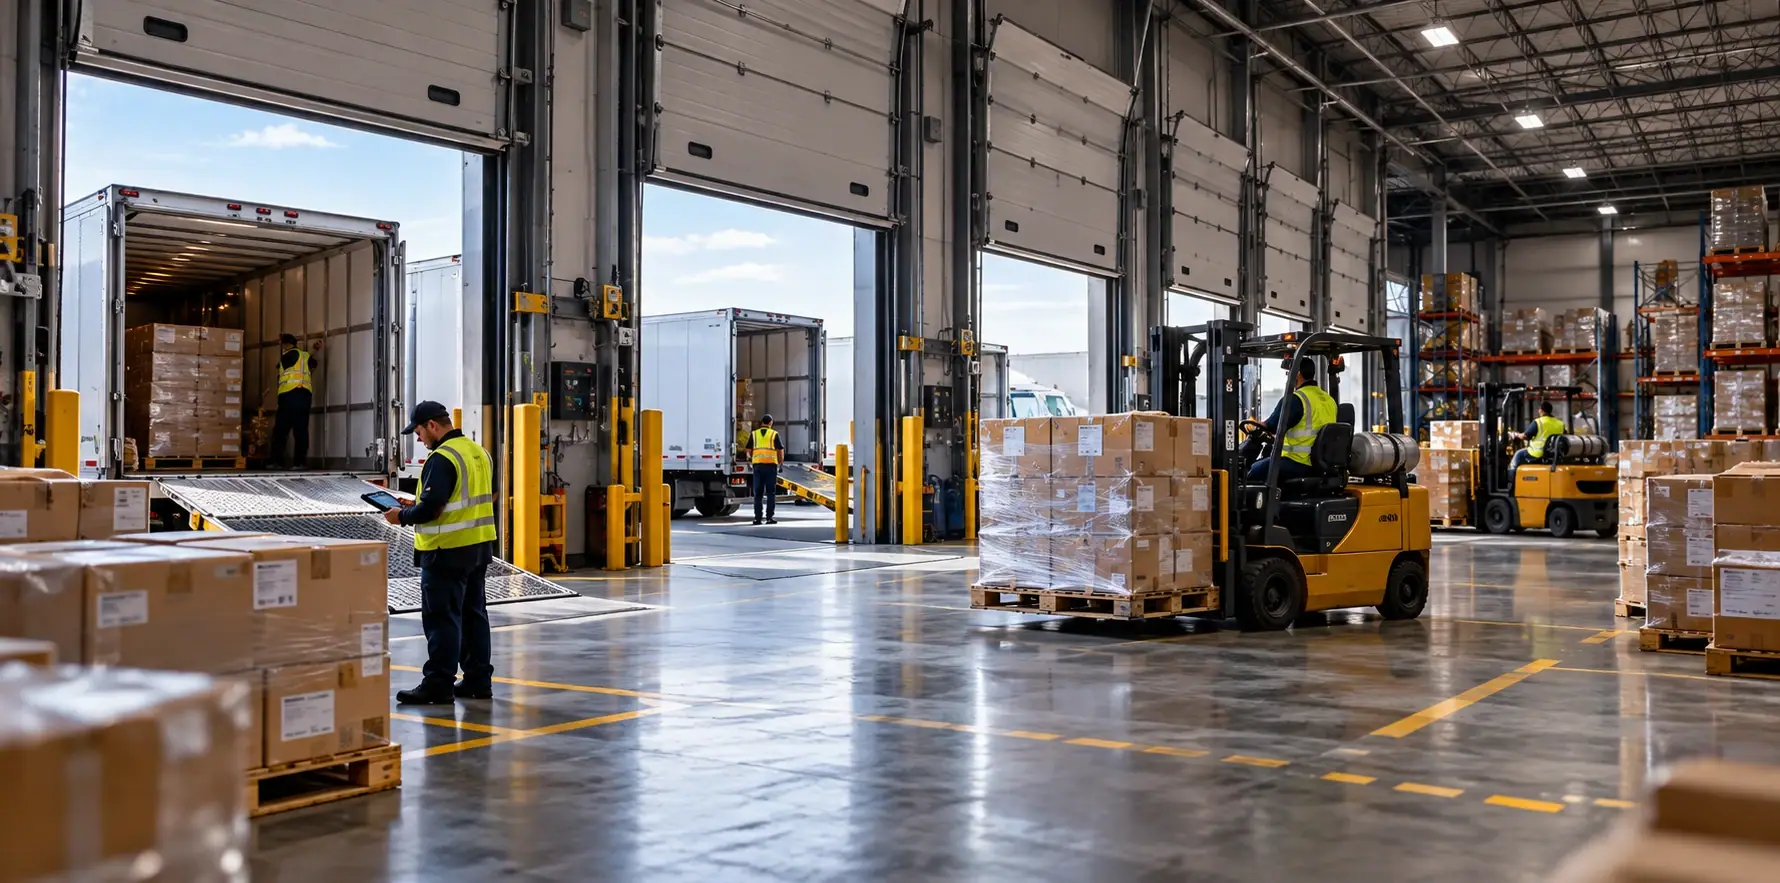
Un proveedor estadounidense de logística a terceros, con aproximadamente $15 millones de ingresos anuales y 120 empleados, sufría márgenes débiles y tensión de tesorería. El personal del almacén realizaba reembalajes, reetiquetados, kitting y manipulación de palés no estándar, pero esas actividades no se registraban ni se facturaban de forma sistemática.
Los cargos por demora (detention) y por servicios accesorios también se facturaban de forma irregular. Los traspasos manuales entre el sistema de gestión de almacenes (WMS) y la facturación provocaban omisiones, disputas y facturas retrasadas.
Por qué el trabajo facturable no se facturaba
- Los eventos operativos facturables no tenían un registro obligatorio ni evidencia de soporte.
- Las tarifas de los clientes y las reglas de cargos accesorios no estaban vinculadas de forma sistemática con los datos operativos.
- La facturación dependía de conciliaciones manuales, a menudo mucho después de terminado el trabajo.
Qué cambió
- 1.Escaneo obligatorio con terminales portátiles, con evidencia de soporte, para las actividades adicionales facturables del almacén.
- 2.Integración del WMS con el ERP para convertir los registros de actividad validados en líneas de factura, con una facturación más frecuente de los servicios elegibles.
- 3.Tarifas contractuales estandarizadas para los servicios de valor añadido y los cargos por demora repercutibles, respaldadas por marcas de tiempo y evidencia operativa.
- 4.Pequeños incentivos para el personal que reforzaron el registro preciso y puntual de los servicios adicionales.
Trabajo realizado → Registro irregular → Conciliación manual → Factura omitida o retrasada
Trabajo realizado → Escaneado con evidencia → Línea de factura WMS-ERP → Factura emitida en el ciclo
Resultados observados
- En unos 45 días, un mejor registro de la actividad y una facturación más frecuente se asociaron con un ritmo inicial de unos $20,000 al mes en facturación adicional. Los principales cambios operativos estaban implantados en el sexto mes; la medición continuó hasta el octavo.
- En ocho meses, la empresa emitió $260,479 en facturas adicionales por servicios y cargos que antes no se facturaban. En la fecha de observación, una parte de esas facturas estaba cobrada; el resto eran cuentas pendientes de cobro.
- El periodo medio de cobro (DSO) pasó de aproximadamente 40–50 días a aproximadamente 30 días. La fuga de facturación restante reportada tras la implantación era inferior al 0.5% de los ingresos anuales.
Potencial anualizado y sensibilidad del EBITDA
- Observado
- $260,479
- Facturas emitidas en 8 meses
- Ilustrativo
- $570,000
- Oportunidad anualizada
- Condicional
- $3,420,000
- Sensibilidad de valoración a 6×
Los $570,000 son una oportunidad modelizada para un año completo, no doce meses de facturación realizada ni de cobros, ni un EBITDA verificado de forma independiente. No deben sumarse a los $260,479 observados en ocho meses.
Como los servicios ya se habían prestado, buena parte de la facturación adicional podría trasladarse al EBITDA. Cuánto se traslada realmente depende de los costes de implantación y recurrentes (sistemas, escaneo, incentivos, soporte de facturación) y de qué parte del importe facturado se cobra; estos aspectos no se conciliaron de forma independiente.
La cifra de $3,420,000 es solo una sensibilidad ilustrativa: se aplica únicamente si los $570,000 se convirtieran en EBITDA anual incremental sostenible y se aplicara un múltiplo de 6×. No es una valoración verificada, un precio de venta ni un resultado alcanzado.
Idea clave
La fuga no estaba en los precios ni en el propio trabajo. Estaba entre el almacén y la factura: los servicios se prestaban, pero nada obligaba a convertirlos en un registro facturable y documentado.
Sobre este proyecto
Es un proyecto real anonimizado de la experiencia profesional del fundador de Aigenrix, Ivan Melnykov, que participó en el diseño y la implantación de la solución fuera de Aigenrix. No fue contratado ni ejecutado por Aigenrix. Se omiten la identidad del cliente y los detalles comercialmente sensibles. Las cifras son las reportadas para el proyecto y no se presentan como resultados auditados de forma independiente.
¿Podría existir la misma brecha en tu empresa?
El trabajo no facturado y los cargos no repercutidos rara vez aparecen en la cuenta de resultados; hay que contrastarlos con la evidencia operativa y de facturación. Aigenrix lo aborda en dos etapas.
Paso 1 · Gratuito
Profit Leakage Scan gratuito
Un breve cuestionario de cribado sobre cómo funciona tu empresa. Recibes un informe preliminar con señales e hipótesis que merece la pena contrastar — no conclusiones ni un importe medido.
Hacer el Profit Leakage Scan gratuitoDisponible en inglésPaso 2 · Cuando esté justificado
Conversación, revisión de la evidencia y un diagnóstico acotado
Si el cribado apunta a una exposición relevante, una revisión gratuita de 30 minutos aborda qué podrían significar las señales y qué evidencia haría falta para contrastarlas. Cuando el posible impacto económico lo justifica, proponemos un Diagnóstico de Fugas de Margen de pago y alcance cerrado que contrasta las señales con tus datos reales. No todo cribado conduce a un diagnóstico de pago.
El Profit Leakage Scan gratuito es un cribado preliminar, no una auditoría financiera, y no promete ingresos recuperables.
30 minutos, gratuita y sin compromiso. Analizamos tu situación y decidimos juntos si tiene sentido un siguiente paso de pago.