Як 3PL-провайдер у США виставив $260K раніше пропущених рахунків
Американський 3PL-провайдер виконував оплачувану роботу, за яку так і не виставляв рахунків. Пов’язавши складські події з білінгом, компанія за вісім місяців виставила додаткові рахунки на $260,479; річна сума $570,000 — ілюстративна модель, а не отримані кошти.
Анонімізований проєкт, у якому засновник Aigenrix брав участь поза Aigenrix, — це не клієнтський проєкт, укладений або виконаний Aigenrix.
- Виставлені додаткові рахунки
- $260,479
- За 8 місяців; частину оплачено, решта не погашена
- Ілюстративна річна можливість
- $570,000
- 3.8% річної виручки; не реалізована виручка
- Строк інкасації (DSO)
- ~30 днів
- Раніше приблизно 40–50 днів
- Залишкові втрати у білінгу
- <0.5%
- За звітними даними, як частка річної виручки
Завдання
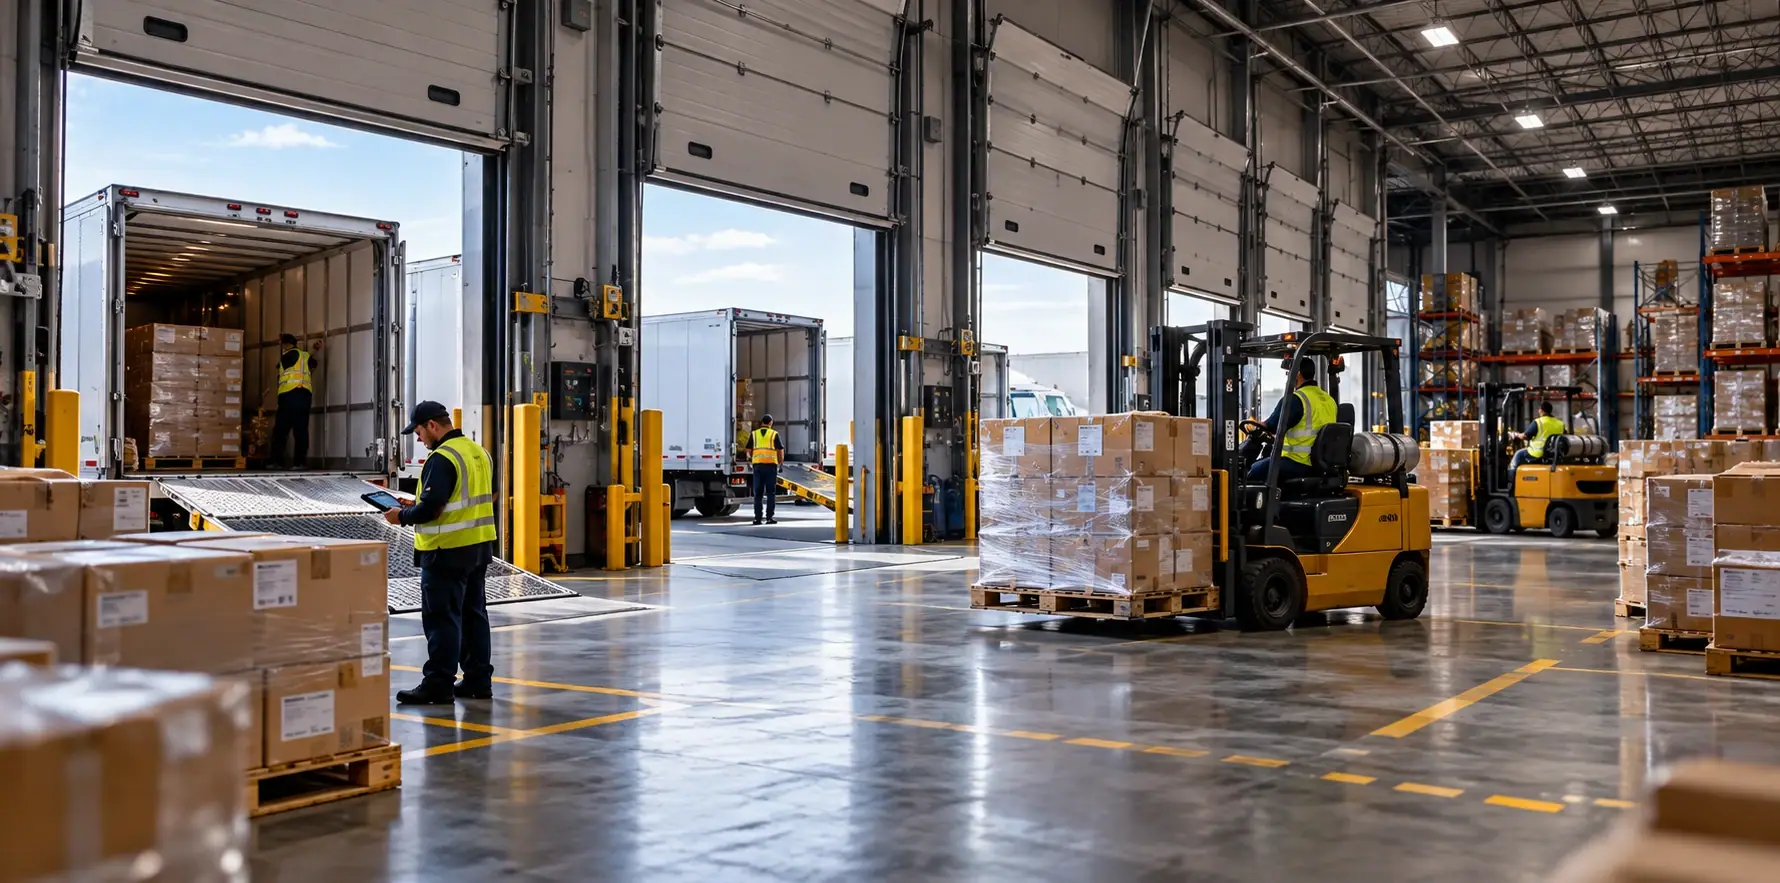
Американський провайдер логістики третьої сторони з річною виручкою приблизно $15 мільйонів і 120 працівниками мав низьку маржу та тиск на грошовий потік. Працівники складу виконували перепакування, перемаркування, комплектацію наборів і нестандартну обробку палет, але ці операції не завжди фіксувалися та потрапляли в рахунки.
Плата за простій (detention) і за додаткові послуги також нараховувалася непослідовно. Ручна передача даних між системою управління складом (WMS) і білінгом призводила до пропусків, спорів і затримок рахунків.
Чому оплачувана робота не потрапляла в рахунки
- Оплачувані операційні події не мали обов’язкової фіксації та підтвердних даних.
- Тарифи клієнтів і правила нарахування за додаткові послуги не були послідовно пов’язані з операційними даними.
- Білінг залежав від ручної звірки, часто вже задовго після завершення робіт.
Що змінилося
- 1.Обов’язкове сканування ручними терміналами з підтвердними даними для додаткових оплачуваних складських операцій.
- 2.Інтеграція WMS з ERP, яка перетворювала перевірені записи про операції на рядки рахунків, і частіший білінг для відповідних послуг.
- 3.Стандартизовані договірні тарифи на послуги з доданою вартістю та плату за простій, яку можна стягнути, підкріплені часовими мітками й операційними даними.
- 4.Невеликі стимули для працівників, щоб закріпити точну й своєчасну фіксацію додаткових послуг.
Роботу виконано → Фіксується непослідовно → Ручна звірка → Рахунок пропущено або затримано
Роботу виконано → Відскановано з даними → Рядок рахунку WMS–ERP → Рахунок виставлено в циклі
Спостережувані результати
- Приблизно за 45 днів краща фіксація операцій і частіший білінг збіглися з початковим темпом близько $20,000 додаткових рахунків на місяць. Основні операційні зміни було впроваджено до шостого місяця; вимірювання тривало до восьмого.
- За вісім місяців компанія виставила додаткові рахунки на $260,479 за раніше пропущені послуги та нарахування. На дату спостереження частину цих рахунків було оплачено; решта становила непогашену дебіторську заборгованість.
- Строк інкасації (DSO) скоротився приблизно з 40–50 днів до приблизно 30 днів. За звітними даними, залишкові втрати у білінгу після впровадження становили менше ніж 0.5% річної виручки.
Річний потенціал і чутливість EBITDA
- Спостережено
- $260,479
- Рахунки, виставлені за 8 місяців
- Ілюстративно
- $570,000
- Річна можливість
- Умовно
- $3,420,000
- Чутливість оцінки вартості при 6×
$570,000 — це змодельована можливість за повний рік, а не дванадцять місяців фактично виставлених рахунків чи отриманих коштів і не незалежно перевірений EBITDA. Цю суму не слід додавати до $260,479, спостережених за вісім місяців.
Оскільки послуги вже було надано, значна частина додаткового білінгу могла б перейти в EBITDA. Скільки саме — залежить від витрат на впровадження та поточних витрат (системи, сканування, стимули, підтримка білінгу) і від того, яку частину виставленої суми буде отримано; ці показники незалежно не звірялися.
Сума $3,420,000 — лише ілюстративна чутливість: вона застосовна, тільки якщо $570,000 стали б стабільним додатковим річним EBITDA і застосовувався б мультиплікатор 6×. Це не перевірена оцінка вартості, не ціна продажу й не досягнутий результат.
Ключовий висновок
Втрати були не в ціноутворенні й не в самій роботі. Вони виникали між складом і рахунком: послуги надавалися, але ніщо не змушувало перетворювати їх на оплачуваний запис із підтвердними даними.
Про цей проєкт
Це анонімізований реальний проєкт із професійного досвіду засновника Aigenrix Івана Мельникова, який брав участь у розробці та впровадженні рішення поза Aigenrix. Проєкт не укладався й не виконувався Aigenrix. Особу клієнта та комерційно чутливі деталі не розкрито. Цифри наведено так, як їх було зафіксовано в проєкті, і вони не подаються як результати незалежного аудиту.
Чи може такий самий розрив існувати у Вашому бізнесі?
Невиставлені рахунки за виконану роботу та нестягнуті нарахування рідко видно у звіті про прибутки та збитки; їх треба перевіряти на операційних даних і даних білінгу. Aigenrix підходить до цього у два етапи.
Крок 1 · Безкоштовно
Безкоштовний Profit Leakage Scan
Короткий скринінговий опитувальник про те, як працює Ваш бізнес. Ви отримуєте попередній звіт із сигналами та гіпотезами, які варто перевірити, — це не висновки й не виміряна сума.
Пройти безкоштовний Profit Leakage Exposure ScanДоступний англійською мовоюКрок 2 · Якщо це обґрунтовано
Розмова, аналіз даних і діагностика з чітким обсягом
Якщо скринінг указує на суттєві потенційні втрати, на безкоштовній 30-хвилинній консультації ми обговоримо, що можуть означати сигнали та які дані потрібні для їх перевірки. Якщо потенційний економічний ефект це виправдовує, ми пропонуємо платну Діагностику втрат маржинальності з фіксованим обсягом, яка перевіряє сигнали на Ваших реальних даних. Не кожен скринінг веде до платної діагностики.
Безкоштовний Profit Leakage Scan — це попередній скринінг, а не фінансовий аудит, і він не обіцяє повернення виручки.
30 хвилин, безкоштовно й без зобов’язань. Ми розглянемо Вашу ситуацію і разом вирішимо, чи має сенс платний наступний крок.