Com un proveïdor 3PL dels EUA va emetre $260K en factures que abans es perdien
Un proveïdor nord-americà de logística a tercers feia feina facturable que mai no arribava a facturar. Vincular els esdeveniments del magatzem amb la facturació va portar a emetre $260,479 en factures addicionals en vuit mesos; la xifra anual de $570,000 és un model il·lustratiu, no diners cobrats.
Un projecte anonimitzat en què el fundador d'Aigenrix va participar fora d'Aigenrix — no és un projecte de client contractat ni executat per Aigenrix.
- Factures addicionals emeses
- $260,479
- En 8 mesos; una part cobrada i una altra pendent
- Oportunitat anual il·lustrativa
- $570,000
- 3.8% dels ingressos anuals; no són ingressos realitzats
- Termini mitjà de cobrament (DSO)
- ~30 dies
- Des d'aproximadament 40–50 dies
- Fuita de facturació restant
- <0.5%
- Segons el que s'ha informat, sobre els ingressos anuals
El repte
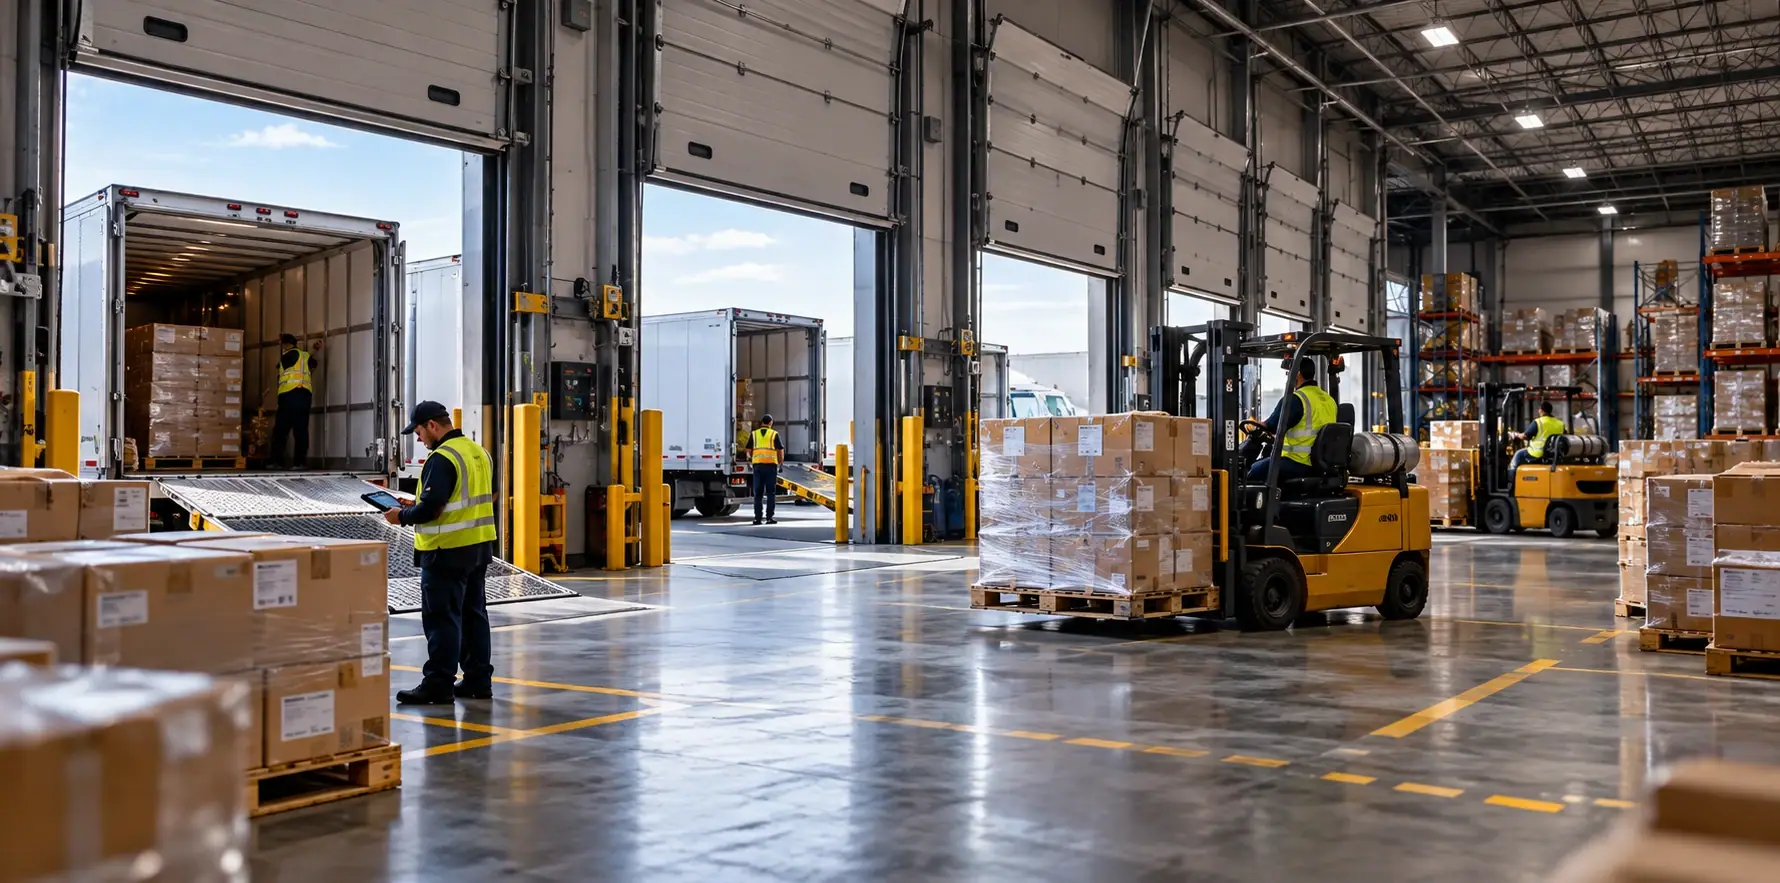
Un proveïdor nord-americà de logística a tercers, amb aproximadament $15 milions d'ingressos anuals i 120 empleats, patia marges febles i tensió de tresoreria. El personal del magatzem feia reembalatges, reetiquetatges, kitting i manipulació de palets no estàndard, però aquestes activitats no es registraven ni es facturaven de manera sistemàtica.
Els càrrecs per demora (detention) i per serveis accessoris també es facturaven de manera irregular. Els traspassos manuals entre el sistema de gestió de magatzems (WMS) i la facturació provocaven omissions, disputes i factures endarrerides.
Per què la feina facturable no es facturava
- Els esdeveniments operatius facturables no tenien un registre obligatori ni evidència de suport.
- Les tarifes dels clients i les regles de càrrecs accessoris no estaven vinculades de manera sistemàtica amb les dades operatives.
- La facturació depenia de conciliacions manuals, sovint molt després d'haver acabat la feina.
Què va canviar
- 1.Escaneig obligatori amb terminals portàtils, amb evidència de suport, per a les activitats addicionals facturables del magatzem.
- 2.Integració del WMS amb l'ERP per convertir els registres d'activitat validats en línies de factura, amb una facturació més freqüent dels serveis elegibles.
- 3.Tarifes contractuals estandarditzades per als serveis de valor afegit i els càrrecs per demora repercutibles, avalades per marques de temps i evidència operativa.
- 4.Petits incentius per al personal que van reforçar el registre precís i puntual dels serveis addicionals.
Feina feta → Registre irregular → Conciliació manual → Factura omesa o endarrerida
Feina feta → Escanejada amb evidència → Línia de factura WMS-ERP → Factura emesa dins del cicle
Resultats observats
- En uns 45 dies, un millor registre de l'activitat i una facturació més freqüent es van associar amb un ritme inicial d'uns $20,000 al mes en facturació addicional. Els principals canvis operatius estaven implantats el sisè mes; la mesura va continuar fins al vuitè.
- En vuit mesos, l'empresa va emetre $260,479 en factures addicionals per serveis i càrrecs que abans no es facturaven. En la data d'observació, una part d'aquestes factures estava cobrada; la resta eren comptes pendents de cobrament.
- El termini mitjà de cobrament (DSO) va passar d'aproximadament 40–50 dies a aproximadament 30 dies. La fuita de facturació restant informada després de la implantació era inferior al 0.5% dels ingressos anuals.
Potencial anualitzat i sensibilitat de l'EBITDA
- Observat
- $260,479
- Factures emeses en 8 mesos
- Il·lustratiu
- $570,000
- Oportunitat anualitzada
- Condicional
- $3,420,000
- Sensibilitat de valoració a 6×
Els $570,000 són una oportunitat modelitzada per a un any complet, no dotze mesos de facturació realitzada ni de cobraments, ni un EBITDA verificat de manera independent. No s'han de sumar als $260,479 observats en vuit mesos.
Com que els serveis ja s'havien prestat, bona part de la facturació addicional es podria traslladar a l'EBITDA. Quant s'hi trasllada realment depèn dels costos d'implantació i recurrents (sistemes, escaneig, incentius, suport de facturació) i de quina part de l'import facturat es cobra; aquests aspectes no es van conciliar de manera independent.
La xifra de $3,420,000 és només una sensibilitat il·lustrativa: s'aplica únicament si els $570,000 esdevinguessin EBITDA anual incremental sostenible i s'apliqués un múltiple de 6×. No és una valoració verificada, un preu de venda ni un resultat assolit.
Idea clau
La fuita no era als preus ni a la feina mateixa. Era entre el magatzem i la factura: els serveis es prestaven, però res no obligava a convertir-los en un registre facturable i documentat.
Sobre aquest projecte
És un projecte real anonimitzat de l'experiència professional del fundador d'Aigenrix, Ivan Melnykov, que va participar en el disseny i la implantació de la solució fora d'Aigenrix. No va ser contractat ni executat per Aigenrix. S'ometen la identitat del client i els detalls comercialment sensibles. Les xifres són les informades per al projecte i no es presenten com a resultats auditats de manera independent.
Podria existir la mateixa bretxa a la teva empresa?
La feina no facturada i els càrrecs no repercutits poques vegades apareixen al compte de resultats; cal contrastar-los amb l'evidència operativa i de facturació. Aigenrix ho aborda en dues etapes.
Pas 1 · Gratuït
Profit Leakage Scan gratuït
Un breu qüestionari de cribratge sobre com funciona la teva empresa. Reps un informe preliminar amb senyals i hipòtesis que val la pena contrastar — no conclusions ni un import mesurat.
Fer el Profit Leakage Scan gratuïtDisponible en anglèsPas 2 · Quan estigui justificat
Conversa, revisió de l'evidència i un diagnòstic acotat
Si el cribratge apunta a una exposició rellevant, una revisió gratuïta de 30 minuts tracta què podrien significar els senyals i quina evidència caldria per contrastar-los. Quan el possible impacte econòmic ho justifica, proposem un Diagnòstic de Fuites de Marge de pagament i d'abast tancat que contrasta els senyals amb les teves dades reals. No tot cribratge porta a un diagnòstic de pagament.
El Profit Leakage Scan gratuït és un cribratge preliminar, no una auditoria financera, i no promet ingressos recuperables.
30 minuts, gratuïta i sense compromís. Analitzem la teva situació i decidim junts si té sentit un pas següent de pagament.